Sommaire
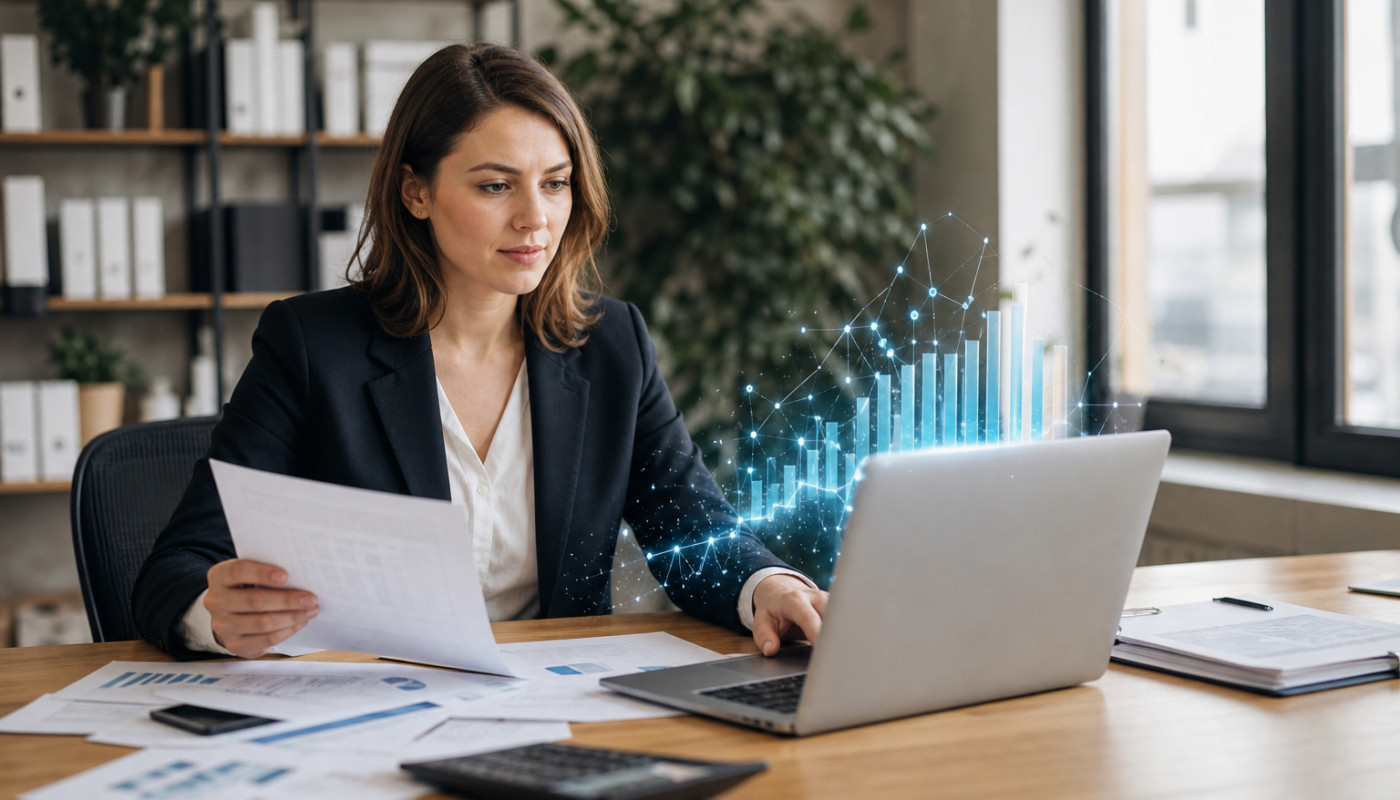
La comptabilité vit un basculement rapide, porté par la facture électronique, l’automatisation des écritures et l’essor de l’analyse en temps réel, autant de chantiers qui reconfigurent la relation entre entreprises et experts-comptables. En France, l’entrée progressive dans l’e-invoicing entre 2026 et 2027, couplée à l’essor des solutions cloud, pousse même les plus petites structures à se moderniser. Derrière l’effet de mode, une question demeure : s’agit-il d’une simple optimisation des tâches, ou d’un changement de nature, qui redéfinit la façon de piloter l’activité ?
La facture électronique accélère le grand saut
Ce n’est plus un débat d’experts, c’est un calendrier. En France, la généralisation de la facturation électronique et du e-reporting va s’imposer progressivement à toutes les entreprises assujetties à la TVA, avec une réception obligatoire pour toutes à partir de 2026, puis une émission étalée selon la taille des entreprises jusqu’en 2027. Le mouvement, déjà engagé chez certains grands comptes, gagne ainsi le tissu des TPE et des PME, qui vont devoir adapter leurs outils, leurs processus et parfois leur organisation interne, sous peine de subir la transition plutôt que de la conduire.
L’enjeu dépasse largement la conformité. Avec la facture électronique, la donnée comptable devient plus structurée, plus rapide à intégrer, et donc plus exploitable. Là où la comptabilité « traditionnelle » souffrait de délais, de ressaisies et d’erreurs de saisie, l’automatisation permet de réduire le temps entre l’opération et sa traduction comptable, ce qui change la temporalité du pilotage. Concrètement, les entreprises peuvent rapprocher plus vite leurs factures clients et fournisseurs, surveiller leurs encours, et repérer une tension de trésorerie avant qu’elle ne se transforme en crise, au lieu de la découvrir à la clôture mensuelle, ou pire, au bilan annuel.
Ce basculement a aussi un effet direct sur les coûts et sur le risque. Moins de papier, moins de manipulation, et souvent moins d’intermédiaires, mais aussi une traçabilité renforcée, un archivage plus solide et des contrôles facilités. Pour l’administration fiscale, le gain attendu est clair : mieux lutter contre la fraude à la TVA, l’un des principaux trous de la raquette budgétaire en Europe, et fiabiliser les déclarations. Pour les entreprises, la promesse est plus ambivalente : des processus plus fluides, oui, mais une exigence de qualité de la donnée plus élevée, et des outils à choisir avec discernement, car le mauvais paramétrage d’un logiciel se paie ensuite en corrections manuelles, en litiges et en temps perdu.
Dans les cabinets comptables, la même logique s’observe. Les tâches de collecte et de saisie reculent, l’accompagnement et la supervision montent en puissance, et la relation client se réoriente vers la lecture des chiffres, l’anticipation et l’aide à la décision. La digitalisation n’élimine pas le besoin d’expertise, elle déplace son centre de gravité, et c’est là que l’on voit poindre quelque chose qui ressemble déjà à une révolution.
Automatiser, oui, mais sans perdre le contrôle
La promesse est séduisante : factures qui s’intègrent seules, dépenses catégorisées automatiquement, rapprochements bancaires assistés, et tableaux de bord mis à jour quasi en temps réel. Pourtant, une comptabilité automatisée n’est pas une comptabilité infaillible, et le risque se niche souvent dans ce que l’on ne regarde plus. Un libellé mal reconnu, une règle de catégorisation trop large, une TVA mal paramétrée, et l’erreur se propage à grande vitesse, car l’automatisation ne fait pas que traiter, elle industrialise.
Les directions financières comme les dirigeants de petites structures le découvrent parfois tard : la qualité d’un résultat comptable dépend toujours de la qualité des données d’entrée, de la cohérence des paramétrages, et d’un contrôle interne minimal. Or, la digitalisation peut donner une illusion de sécurité, parce que « le logiciel l’a fait ». C’est précisément pour cela que les cabinets, mais aussi les entreprises elles-mêmes, renforcent les revues périodiques, multiplient les points de contrôle, et mettent en place des procédures simples, par exemple des validations à deux niveaux sur certaines écritures, ou des rapprochements systématiques sur les postes sensibles comme la TVA et la trésorerie.
Les signaux faibles, eux, restent humains. Une hausse anormale des charges, un délai de paiement qui se dégrade, des stocks qui gonflent, ou des clients qui règlent plus tard, sont rarement détectés par un seul écran si personne ne s’astreint à une lecture régulière. C’est là que la comptabilité digitalisée change de nature : elle devient un flux continu, qui permet d’alerter plus tôt, à condition de savoir où regarder. Et lorsqu’un dirigeant commence à s’inquiéter d’un bilan financier qui bascule dans le rouge, l’enjeu n’est pas seulement la photographie annuelle, mais la capacité à comprendre, dès le trimestre, voire dès le mois, ce qui détériore la marge, ce qui pèse sur la trésorerie, et ce qui peut être corrigé rapidement.
Sur le terrain, les outils les plus efficaces sont souvent les plus simples : un suivi des encaissements, un point mensuel sur la marge brute, un contrôle des charges récurrentes, et une surveillance des postes qui dérapent. La digitalisation facilite ces routines, mais ne les remplace pas. Elle exige aussi une hygiène numérique : droits d’accès bien définis, sauvegardes, traçabilité, et vigilance face aux fraudes. Car un environnement comptable connecté, où les paiements, les factures et les données bancaires circulent, attire aussi les attaques, et les arnaques au faux RIB ou au faux fournisseur se nourrissent de la moindre faille organisationnelle.
Des tableaux de bord qui changent la décision
La vraie rupture, pour beaucoup d’entreprises, n’est pas la disparition du papier, c’est l’accès plus rapide à des indicateurs compréhensibles. Longtemps, la comptabilité a été vécue comme une contrainte, utile mais tardive, produisant des états financiers qui arrivaient après la bataille. Avec des outils plus connectés, la production devient plus fréquente, et la lecture des chiffres s’invite dans la gestion courante : niveau de trésorerie, encours clients, dettes fournisseurs, marge par activité, évolution des charges fixes, et parfois même prévisionnel glissant, mis à jour au fil des semaines.
Ce changement de rythme transforme la décision. Une entreprise qui voit, par exemple, son besoin en fonds de roulement se tendre peut agir avant l’asphyxie, en renégociant des délais, en relançant plus tôt, ou en ajustant ses achats. Une autre qui observe une baisse de marge peut rapidement isoler la cause, hausse des coûts matière, remises commerciales excessives, ou productivité en recul, puis corriger. Ce sont des décisions très concrètes, et elles deviennent possibles parce que l’information est plus accessible, pas forcément parce qu’elle est plus savante.
La digitalisation favorise aussi une comptabilité plus analytique, même dans des structures modestes. Ventiler les charges par projet, par client, ou par centre de coût n’est plus réservé aux groupes dotés d’équipes financières, car certains outils proposent des catégorisations, des étiquettes, et des règles automatiques. Cela dit, l’analytique n’a de valeur que si elle sert une question de gestion, et si l’entreprise accepte une discipline minimale. Multiplier les catégories sans usage opérationnel conduit à l’inverse de l’objectif : un système trop complexe, que l’on abandonne, ou que l’on contourne.
Dans ce contexte, le rôle de l’expert-comptable évolue : moins de production brute, davantage d’interprétation, de pédagogie et de pilotage, notamment dans l’accompagnement des dirigeants qui ne sont pas des financiers. La digitalisation peut ainsi réduire le coût marginal de la donnée, mais elle augmente la valeur de son explication. Savoir lire un tableau de bord, comprendre un écart, distinguer un problème de marge d’un problème de trésorerie, ou arbitrer entre croissance et prudence, devient un avantage concurrentiel. La comptabilité, hier perçue comme un miroir, se transforme peu à peu en tableau de bord.
Le défi humain : compétences, sécurité, responsabilité
Une révolution technologique se juge aussi à ce qu’elle impose aux organisations. Et de ce point de vue, la digitalisation en comptabilité oblige à investir dans des compétences, pas seulement dans des licences logicielles. Les entreprises doivent apprendre à structurer leurs flux, à paramétrer correctement, à documenter leurs procédures, et à former les personnes qui valident les opérations. Les cabinets, eux, recrutent davantage de profils hybrides, capables de comprendre la comptabilité, mais aussi les outils, les interfaces, et la qualité de la donnée. Le métier se « technicise », sans cesser d’être un métier de jugement.
La question de la sécurité devient, elle aussi, centrale. Les données comptables, bancaires et fiscales figurent parmi les informations les plus sensibles d’une entreprise, et leur circulation dans le cloud, via des connexions bancaires et des plateformes, nécessite une gouvernance claire : qui accède à quoi, depuis quel appareil, et selon quelles règles. Les bonnes pratiques, comme l’authentification multifacteur, la séparation des rôles, ou la revue périodique des droits, ne sont plus des options réservées aux grandes entreprises, car les attaques visent désormais toutes les tailles de structures, précisément parce que les plus petites se pensent moins exposées.
Il y a enfin la responsabilité. L’automatisation ne déplace pas seulement les tâches, elle déplace aussi les zones de risque : une erreur de paramétrage peut affecter des centaines d’écritures, un mauvais processus de validation peut laisser passer une fraude, et une confiance excessive dans un outil peut conduire à sous-estimer des dérives. À l’inverse, une digitalisation bien conduite peut renforcer la fiabilité, grâce à la traçabilité, à la standardisation et à des contrôles mieux ciblés. Autrement dit, le progrès ne vient pas du logiciel seul, il vient de l’organisation qui l’encadre.
Alors, évolution ou révolution ? Dans les gestes quotidiens, il s’agit souvent d’une évolution : moins de saisie, plus d’automatisme, et davantage de confort. Mais dans la manière de piloter l’entreprise, de prévenir les crises de trésorerie, et de transformer la comptabilité en outil de décision, le changement est plus profond. La digitalisation ne remplace pas la comptabilité, elle la rapproche du réel, et cette proximité, pour un dirigeant, peut tout changer.
Ce qu’il faut prévoir avant de basculer
Avant de choisir un outil ou de migrer, la méthode compte autant que la technologie. Une entreprise gagne à cartographier ses flux, ventes, achats, banque, notes de frais, paie, et à identifier ce qui doit être automatisé en priorité. Le pragmatisme s’impose : mieux vaut sécuriser la facture et la trésorerie, puis élargir progressivement, plutôt que de viser une transformation totale qui échoue sur des détails. Dans la plupart des cas, un déploiement par étapes, avec une période de double contrôle, limite les erreurs et rassure les équipes.
Le budget, lui, ne se résume pas à un abonnement mensuel. Il faut intégrer le paramétrage, l’accompagnement, la formation, et parfois la reprise d’historique, sans oublier le temps interne mobilisé. Les gains, en revanche, peuvent être rapides si les processus étaient très manuels : réduction de la saisie, fiabilisation des pièces, accélération des rapprochements, et visibilité plus rapide sur la trésorerie. Côté aides, certaines entreprises peuvent s’appuyer sur des dispositifs d’accompagnement à la transformation numérique proposés par des acteurs publics ou des réseaux consulaires, et sur des financements de formation, selon les situations, via les opérateurs de compétences.
Réussir la transition, sans subir la facture
Pour réserver les bons créneaux et éviter une migration dans l’urgence, il faut planifier, tester et former, et budgéter au-delà du logiciel : paramétrage, sécurité et accompagnement. En s’appuyant sur des dispositifs de formation et, selon les cas, sur des aides à la transformation numérique, les entreprises peuvent gagner en fiabilité et en pilotage, sans perdre la maîtrise de leurs chiffres.
Sur le même sujet
Peut-on transformer une vieille installation en modèle de filtration moderne ?

Entre ressources et vigilance : faut-il former tous les salariés à la cybersécurité ?

Sécurité connectée : les angles morts des systèmes classiques révélés par la domotique

Comment les chatbots basés sur l'IA transforment-ils la communication en ligne ?
Comment l'expertise en injection plastique optimise-t-elle la production industrielle ?

Comment évaluer la qualité d'un pare-brise pour véhicules de collection ?
Éviter les pièges des plateformes de rencontres dédiées aux femmes matures
Stratégies pour une visibilité accrue grâce au SEO
Maximiser le potentiel scolaire avec des cours particuliers 100% personnalisés
Avantages de la maintenance régulière de votre système de climatisation
Comment les caméras discrètes améliorent-elles la sécurité domestique ?
MyTour, ce logiciel de gestion d’entreprise aide les professionnels jusque chez leurs clients !

Méthodes innovantes pour améliorer la durabilité dans les chaînes d'approvisionnement globales

Intelligence artificielle dans la santé Prédictions et révolutions à venir

Compo72 révolutionne l’impression au Mans

Optimisation des batteries lithium-ion nouvelles techniques pour une charge durable

Stratégies efficaces pour améliorer votre jeu de simulation de vie

Avantages et importance du curage régulier des canalisations

Optimisation de systèmes de jeu : choisir sa carte graphique haut de gamme

Exploration des origines culturelles du bola de grossesse

Quels outils de gravure sur bois utiliser pour commencer ?

Quels sont les avantages d’une voiture à moteur thermique et d’une voiture électrique ?
